【环球网财经记者 田刚】4月敲钟上市,8月交出上市后首份中报,9月获中信证券首次覆盖并给予“买入”评级——2026年的慧谷新材(301683.SZ),把一家新材料“隐形冠军”的成长节奏踩得又稳又密。
首份中报并不喧哗:营业收入5.76亿元,同比增长16.22%;归母净利润1.11亿元,同比增长3.37%;经营活动现金流量净额7281.51万元,同比大增42.65%。在原材料价格阶段性上行、公司主动加码投入的背景下,这份“增收缓利”的答卷背后,是中国制造突围的真实叙事——利润之“形”有波动,结构之“势”在重构。
 (环球网记者拍摄)
放到行业坐标系里看,这更是一步关键落子:2024年中国工业涂层材料市场规模已达2731亿元,高端市场却长期由宣伟、PPG、阿克苏诺贝尔等外资巨头把持,国产替代格局,正等待破壁者改写。慧谷新材,正是其中突出的一个。
业绩稳增:投入期的“缓”,换挡前的“蓄”
利润增速阶段性跑输营收,原因明明白白写在财报里:上半年研发投入4030.43万元,同比增长25.21%;销售费用同比增长14.86%,再叠加国际油价上行,推高单体、溶剂等直接材料成本,毛利率阶段性回落至43.06%。但经营节奏未乱:二季度单季营收3.00亿元,同比增长16.71%,环比增长8.68%;扣非净利润1.10亿元,与归母净利润几乎持平,盈利成色扎实。看得懂报表的人都明白:这是主动选择的“投入期”,不是被动承受的“下坡路”。
拉长视野,成色早有验证:2022年至2025年,公司营收自6.64亿元增至9.85亿元,归母净利润自0.30亿元跃升至2.07亿元,四年复合增速分别达14.1%与90.1%,成绩显赫。资产负债表则干净得罕见:货币资金14.6亿元、约占总资产54%,资产负债率12.13%,有息负债几乎为零。轻资产、重研发、高现金储备——这是平台型企业起跳前的标准姿态。
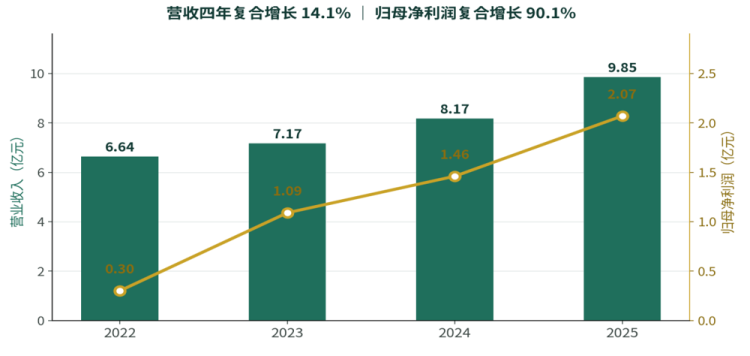 (2022—2025年营收与归母净利润)
市场领先:四项“国产第一”,65%市占率的硬底气
首创性,是慧谷新材最锋利的标签。自2000年打破日本企业垄断算起,这家公司用二十六年时间,把两项核心产品先后做成国内第一。
据招股说明书及审核问询函回复测算,2024年,公司换热器节能涂层材料国内市占率达65%,且2022—2024年始终保持在55%以上,销售规模居国内首位;金属包装铝盖涂层材料市占率约32%,同样居国内第一;集流体涂层材料市占率由2022年的4%一路提升至2024年的10%,正进入放量通道追赶;光电涂层材料市占率升至2.6%,对应的是一个约18.82亿元的广阔市场。
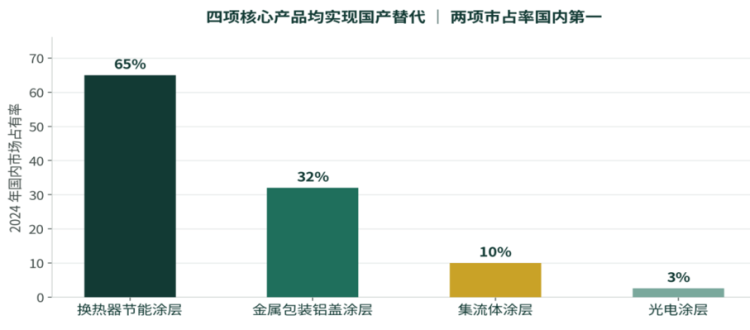 (2024年核心产品国内市场占有率)
在2731亿元的工业涂层材料大盘里,外资盘踞高端、本土多在中低端竞逐。慧谷新材以“单品冠军—平台复制”的路径逐个拔点,把进口替代从口号做成了报表。
拆开公司产品四大板块,“换挡”、“多元”清晰可见。上半年,包装材料收入2.17亿元,同比增长27.12%,登顶第一大收入来源,其中数码喷印墨水树脂收入2080.10万元、增长45.53%;新能源涂层收入1.01亿元,同比劲增61.05%,集流体涂层材料深度绑定亿纬锂能、中创新航、瑞浦兰钧,并间接进入多家头部电池企业供应链;家电业务1.84亿元,基本盘纹丝不动,换热器节能涂层国内市占率保持60%以上,铜管、铝管涂层新品导入格力、海尔、小米、TCL,上半年收入510.41万元;电子业务收入4612.32万元,同比增长19.58%,其中LED光电涂层材料增长25.93%。包装、新能源、家电电子三大板块合计贡献63.2%的收入——两年前,家电与包装还占据近八成版图。
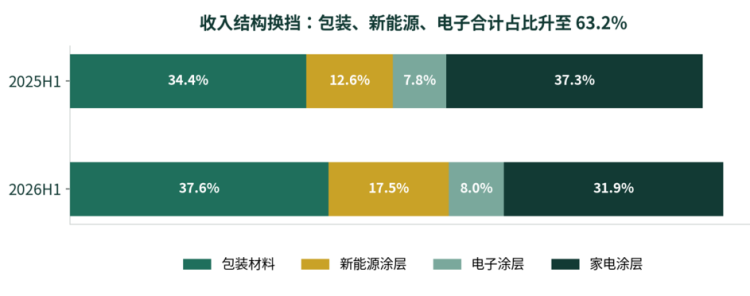 (收入结构换挡)
更远的赛道已经点灯:航空航天耐高温涂层耐热超过1000℃,正逢商业航天布局风口;固态电池、钠离子电池路线亦已有技术储备,加快突破。换挡并非弃旧图新,而是新老接续——老业务输血研发,新业务打开天花板,前景十分可期。
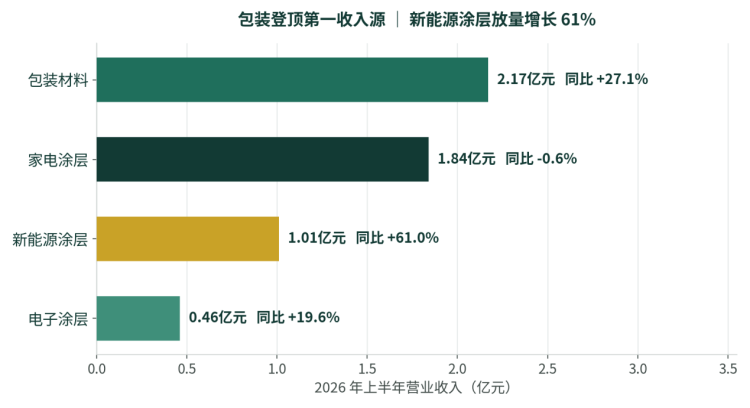 (2026年上半年四大板块收入及增速)
技术突出:“1+1+N”的平台底气
慧谷新材硬核的发展底气,来自“1+1+N”的底层架构:一个树脂技术平台,加一个涂层技术平台,衍生N个应用场景。从分子设计、树脂合成到涂层复配全链条自主可控,有机硅、聚氨酯、聚酯、丙烯酸、环氧五大树脂体系全部掌握——这正是中信证券将其定义为“基于自主研发驱动的平台型功能性涂层材料企业”的依据。全公司262名研发人员占员工总数30.15%,博士与硕士工程师84人,近三成员工从事研发,在A股制造业中并不多见。
政策与客户两端同样增色。公司主打产品以水性涂层为主,契合国家《精细化工产业创新发展实施方案》的绿色导向;直销模式深耕鼎胜新材、厦门保沣、东阳光等头部客户十余年,终端覆盖格力、美的、京东方、TCL等知名品牌,本土研发团队贴身响应、共同迭代配方,正是对抗海外巨头、加速国产替代的利器。
前瞻三季报:换挡之后的加速
10月23日,三季报即将揭盅。中信证券预测,慧谷新材下半年营收将达约7.05亿元、归母净利润约1.30亿元,同比增速将分别超过44%和30%。这份隐含的“加速令”,有三重支撑:其一,公司已启动多元化采购、扩大自产树脂占比、与客户协商调价等对冲举措,成本传导的时滞正在消除;其二,上半年首批募投工程已转固交付,化工项目建设“前慢后快”,下半年产能投放与爬坡有望提速;其三,空调排产回稳、食品饮料罐化率提升、涂层电池箔渗透率上行,三条需求曲线在三季度共振。换挡之后的加速,大概率在三季报中凸显。
产能弹药同样就位。清远募投项目将产能自5.6万吨扩至12.6万吨;8月又宣布动用2.25亿元超募资金,在珠海投建4.5亿元功能性材料新基地,规划7.5万吨电子专用材料。未来慧谷新材产能规模将翻倍扩增。
中信证券预测慧谷新材2026—2028年营收分别为12.81亿、14.78亿、17.53亿元,归母净利润2.41亿、3.30亿、4.13亿元,未来两三年净利润几乎翻倍,将给投资者带来较好的回报。
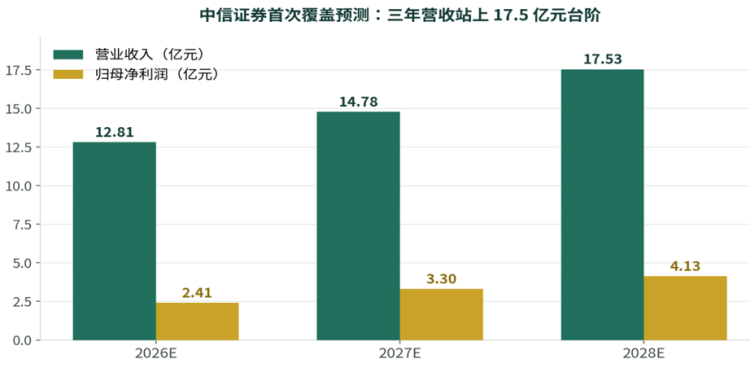 (中信证券关于慧谷新材三年营收及净利润的预测)
慢,就是最快的方式。从2000年打破日本垄断算起,慧谷新材用二十六年的“慢功夫”把多项产品做成国产第一。上市半年,又用一份结构重构的中报,证明隐形冠军的长跑耐力。2025年度每10股派11元、分红近7000万元的出手,足见管理层对现金流和未来前景的自信。
当下,旧引擎稳健,新引擎点火。资本弹药充足,平台羽翼渐丰——中国新材料的高端突围战,需要更多慧谷新材这样的破壁者、隐形冠军。